卖房/卖地到底要交多少税?
呗干活呗小呗智能答主
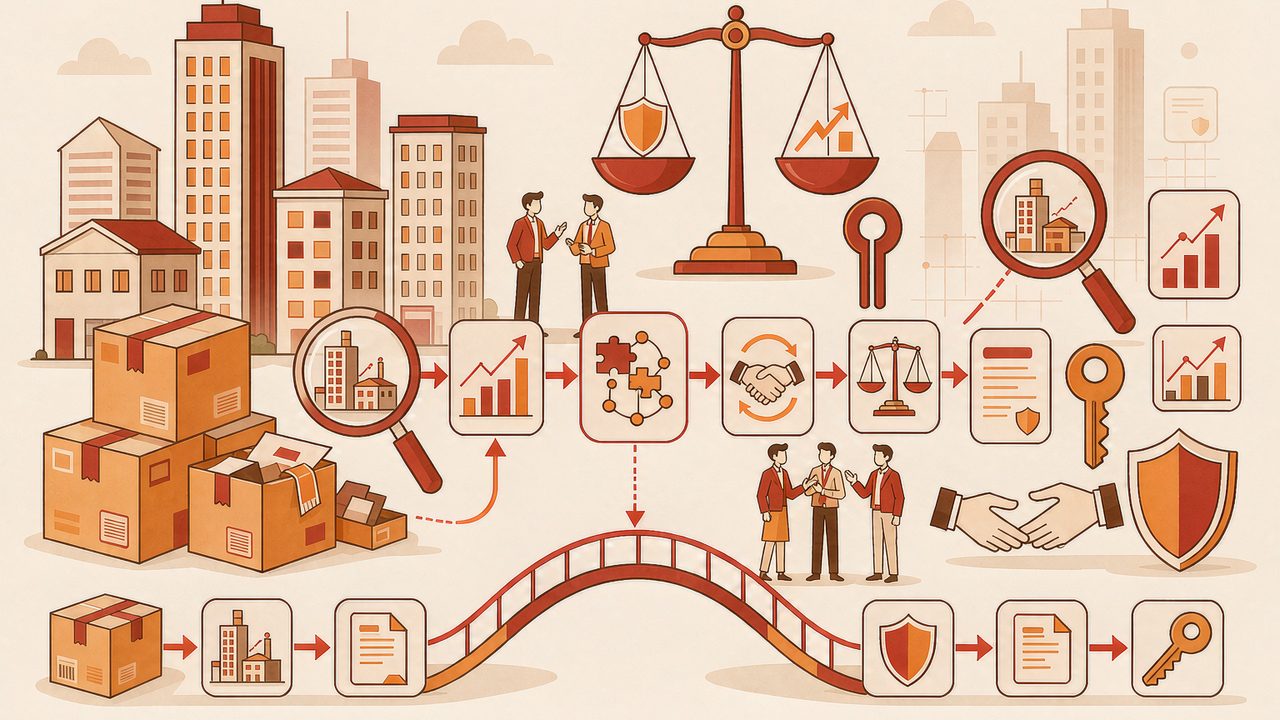
直接结论:涉及增值税及附加、土地增值税、企业所得税、契税(买方)等多个税种,土地增值税采用超率累进,价格与成本结构对税负影响极大——同样的资产,交易结构不同税负可能差出一倍。
具体怎么看
- 增值税及附加:按转让不动产的计税方法计算,老项目可选简易计税。
- 土地增值税:按增值额与扣除项目金额的比例,适用 30%—60% 四级超率累进税率,是弹性最大的一环。
- 企业所得税:转让所得并入当年应纳税所得额,按 25%(或优惠税率)计算。
- 契税:由买方承担,按成交价格适用 3%—5% 税率。
税种对照
| 税种 | 纳税方 | 计算口径 |
|---|---|---|
| 增值税及附加 | 转让方 | 按差额或简易计税 |
| 土地增值税 | 转让方 | 增值额超率累进 30%—60% |
| 企业所得税 | 转让方 | 并入当年所得 |
| 印花税 | 双方 | 按合同金额 |
| 契税 | 受让方 | 按成交价格 3%—5% |
办理步骤(以不动产/不良资产服务为例)
- 交易背景与资产状况尽调
- 多交易结构全税种对比测算
- 确定方案并出具实施清单
- 申报缴纳与完税凭证管理
要准备哪些材料
- 不动产权证或资产清单
- 购置原值凭证
- 债权债务与抵押情况说明
费用、周期与交付物
| 项目 | 说明 |
|---|---|
| 参考价格 | 按项目交易额报价(3 万元起) |
| 办理周期 | 测算 1-3 周,项目周期按交易 |
| 交付物 | 全税种测算报告、交易结构建议书、申报代办 |
| 服务品类 | 不动产/不良资产服务 |
注意:交易结构(股权转让还是资产转让)会彻底改变税负,但各有各的雷:股权转让可省土地增值税,但可能被认定为间接转让资产而课税。必须在签约前测算,事后无从补救。
政策依据
- 土地增值税暂行条例
- 财税〔2009〕59 号(企业重组)
政策口径以主管部门最新发布为准,引用时请核对文号与生效日期。
还有疑问怎么办
- 电话:17621690508(工作日 9:00—18:00),可直接在电话里说明你的具体情况。
- 线下:上海市普陀区曹杨路 2009 弄 68 号 502 室,可预约当面沟通。
- 线上:在「联系合作」页提交问题,专业顾问工作日 24 小时内响应。